

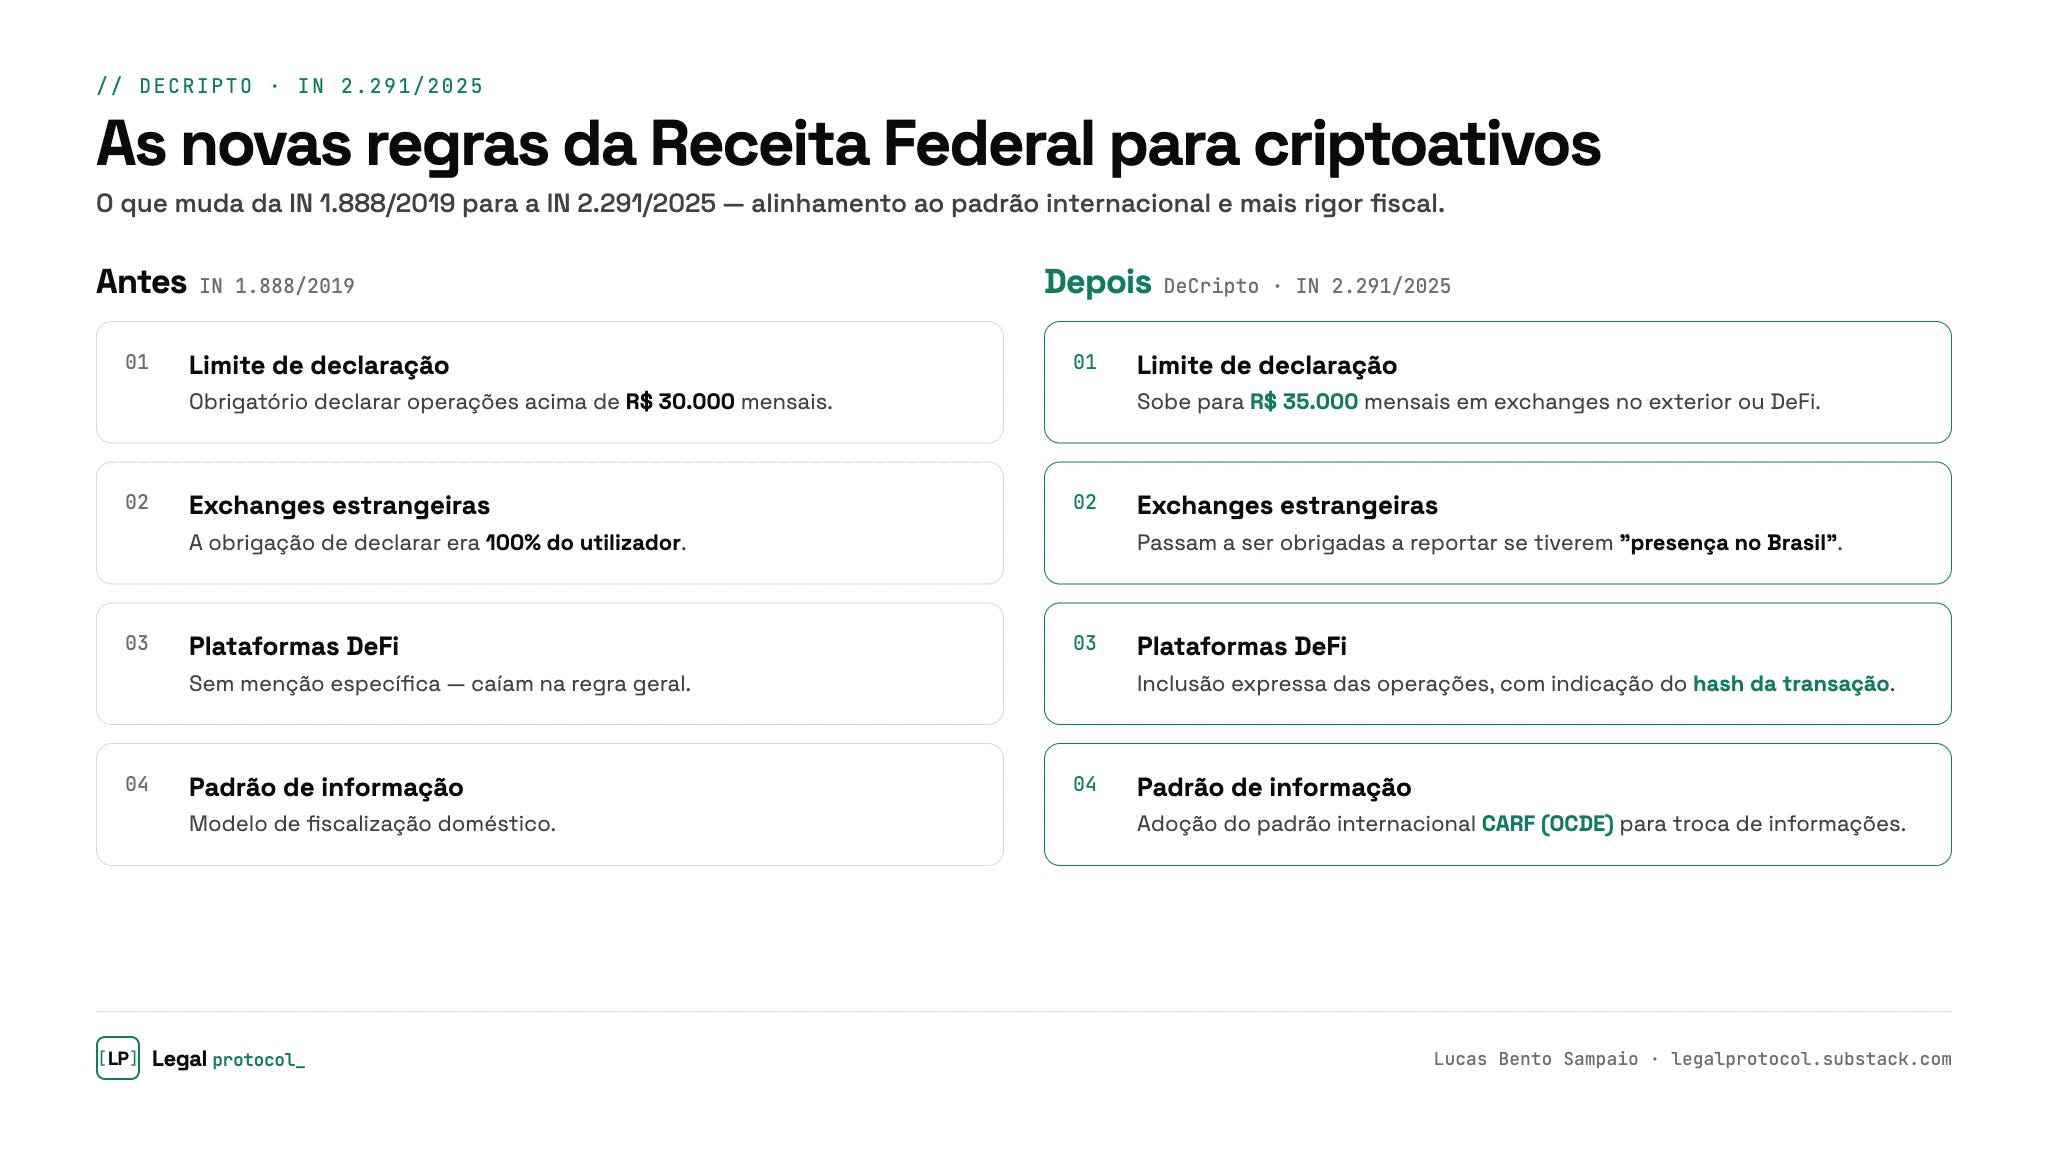
A Receita Federal do Brasil (RFB) publicou, em novembro de 2025, a Instrução Normativa nº 2.291, instituindo a nova Declaração de Criptoativos (DeCripto). A medida representa um marco na fiscalização de ativos digitais no país, alinhando a legislação brasileira aos padrões internacionais da OCDE, especificamente o Crypto-Asset Reporting Framework (CARF).
Para investidores, advogados e contadores, é fundamental compreender as mudanças trazidas por este novo diploma legal, que revoga a antiga IN 1.888/2019 e amplia o escopo de fiscalização sobre operações nacionais e transfronteiriças.
1. O que é a DeCripto?
A DeCripto é a nova obrigação acessória mensal destinada a coletar informações sobre operações realizadas com criptoativos. Ela deve ser apresentada via sistema Coleta Nacional, no portal e-CAC da Receita Federal.
O objetivo central da norma é aumentar a transparência fiscal e combater a lavagem de dinheiro, exigindo que as prestadoras de serviços adotem procedimentos de diligência conhecidos como “conheça seu cliente” (KYC) e prevenção à lavagem de dinheiro (AML).
2. Quem está obrigado a declarar?
A IN 2.291/2025 expandiu o rol de obrigados em relação à legislação anterior. Devem apresentar a DeCripto:
Prestadoras de Serviços de Criptoativos (Exchanges) Nacionais: Empresas residentes ou domiciliadas no Brasil.
Prestadoras Estrangeiras com atuação no Brasil: Uma grande novidade da norma é a inclusão de exchanges do exterior que possuam local de negócios no país, utilizem domínio “.br”, façam publicidade dirigida a brasileiros ou aceitem pagamentos em reais (como PIX).
Pessoas Físicas e Jurídicas (Investidores): O contribuinte só é obrigado a declarar diretamente caso realize operações:
Por meio de exchanges sediadas no exterior (que não reportem no Brasil);
Em plataformas descentralizadas (DeFi);
Sem intermediação (P2P ou carteira privada).
3. O novo limite de isenção: R$ 35.000,00
Para a pessoa física ou jurídica que opera fora de exchanges nacionais (ou seja, em plataformas estrangeiras ou descentralizadas), a obrigatoriedade de declaração mensal só ocorre quando o valor das operações ultrapassar R$ 35.000,00 (trinta e cinco mil reais) no mês.
Atenção: Esse limite representa um aumento em relação à regra anterior (que era de R$ 30 mil), atualizando o parâmetro para o investidor pessoa física.
4. Quais operações devem ser informadas?
O artigo 6º da Instrução Normativa traz um rol exaustivo de operações que devem constar na DeCripto. Não se trata apenas de compra e venda. Devem ser reportados:
Compra e venda;
Permuta (troca de uma cripto por outra);
Doações e transferências para exchanges;
Airdrops (recebimento gratuito de tokens);
Renda de Staking e mineração;
Tomada de empréstimo em criptoativos;
Pagamentos de bens ou serviços (especialmente se acima de US$ 50 mil).
Além disso, a norma exige que seja declarado o valor justo do criptoativo no momento da operação, utilizando cotações de mercado ou estimativas razoáveis caso não haja par de negociação direto.
5. Prazos e Vigência
É essencial estar atento ao calendário de implementação para evitar multas. A IN 2.291/2025 entra em vigor na data de sua publicação, mas produz efeitos práticos em duas etapas:
A partir de 1º de janeiro de 2026: Para regras específicas de reporte anual agregada (art. 8º).
A partir de 1º de julho de 2026: Para a obrigatoriedade geral de entrega da DeCripto (arts. 7º e 9º).
Até lá, haverá um período de transição onde a antiga IN 1.888/2019 continuará sendo utilizada até ser definitivamente revogada. A entrega deve ser feita mensalmente, até o último dia útil do mês subsequente às operações.
6. Penalidades e Multas
O descumprimento das normas acarreta sanções pesadas, previstas no art. 13 da normativa.
Para entrega fora do prazo:
Pessoas Físicas: R$ 100,00 por mês ou fração.
Empresas (Simples Nacional/Lucro Presumido): R$ 500,00 por mês.
Demais Empresas: R$ 1.500,00 por mês.
Para informações inexatas, incorretas ou omitidas:
Pessoas Jurídicas: Multa de 3% sobre o valor da operação.
Pessoas Físicas: Multa de 1,5% sobre o valor da operação.
7. Resumo das Mudança da IN 2.291/2025
Conclusão
A nova IN 2.291/2025 reflete a maturidade do mercado de criptoativos e o “cerco” regulatório global visando a transparência fiscal. Para o investidor que utiliza exchanges nacionais, a responsabilidade recai sobre a empresa. Contudo, para aqueles que operam em DeFi ou utilizam corretoras estrangeiras, o dever de compliance recai sobre o próprio contribuinte, exigindo controle rigoroso das transações mensais para evitar a malha fina.
A complexidade trazida pela IN 2.291/2025, com a inclusão de rendimentos de staking, airdrops e a necessidade de avaliação a valor justo, exige um controle contábil rigoroso. As pesadas multas por informações incorretas ou omissões podem comprometer significativamente os ganhos obtidos com os investimentos .
Diante do cruzamento de dados cada vez mais eficiente da Receita Federal — agora turbinado pelo padrão internacional CARF — a conformidade fiscal não é mais uma opção, mas uma necessidade de proteção patrimonial .
Precisa de ajuda para regularizar seus criptoativos?
Não corra riscos desnecessários com a malha fina. Caso não tenha um contador de confiança, entre em contato com a FS Cont para te assessorar na declaração de seus criptoativos e garantir sua tranquilidade fiscal.
👉 Acesse: https://fscont.com.br/